
ההתמודדות עם הצורך בטיפול סיעודי היא מהרגעים הקשים והמורכבים ביותר בחיי משפחה. מעבר לכאב הרגשי והשינוי הדרמטי בשגרת החיים, הנטל הכלכלי של מימון הטיפול הסיעודי – שעלותו יכולה להגיע לעשרות אלפי שקלים בחודש – הוא עצום. רבים מבוטחים בפוליסות סיעוד פרטיות או קולקטיביות (דרך קופות החולים), אך כאשר מגיע הרגע הקריטי שבו נדרשת עזרה כספית, חברות הביטוח מציבות בפני המבוטחים מחסומים בירוקרטיים ומשפטיים רבים.
כאן נכנס לתמונה עורך דין תביעות סיעוד. זהו איש מקצוע המתמחה לא רק בדיני הביטוח, אלא גם בהיבטים הרפואיים והתפקודיים של מצבי סיעוד. תפקידו הוא להפוך את המאזן, להבטיח שהלקוח יקבל את מלוא הפיצוי המגיע לו, ולנהל את כל התהליך המתיש מול חברת הביטוח בצורה המקצועית והמהירה ביותר.
מאמר זה יסקור בהרחבה את תפקידו של עורך הדין לדיני סיעוד, את השלבים הקריטיים בתהליך התביעה, ויסביר מדוע ליווי משפטי הוא לא רק מומלץ, אלא הכרחי להצלחת מימוש הזכויות שלכם.
תפקידו של עורך דין תביעות סיעוד – הרבה מעבר להגשת טפסים
הרבים מאמינים כי הגשת תביעת סיעוד מסתכמת במילוי טופס ושליחתו. אולם, מדובר בהליך מורכב, רב-שלבי ובעל רגישות גבוהה, שבו לכל מילה ולכל מסמך רפואי יש משמעות מכרעת. עורך דין תביעות סיעוד הוא הגורם המקצועי היחיד שיכול לנווט בבטחה בתהליך זה.
1. ניתוח מעמיק של הפוליסה – מציאת הכיסוי האמיתי
השלב הראשון והקריטי ביותר הוא ניתוח פוליסות הביטוח של המבוטח. לאנשים רבים יש מספר פוליסות סיעוד (פרטיות, קולקטיביות מקופת חולים, ביטוחים קבוצתיים ישנים) – לכל אחת תנאים, הגדרות וסכומי פיצוי שונים. עורך הדין:
- מאחד את המידע: מאתר את כל הפוליסות הרלוונטיות.
- מפענח את "שפת הביטוח": מזהה את הגדרת "מצב סיעודי" הספציפית לכל פוליסה (לרוב על בסיס מבחן ADL – פירוט בהמשך).
- מגדיר את סכום הפיצוי המקסימלי: קובע מהו הכיסוי החודשי המצטבר שמגיע למבוטח מכל הפוליסות יחד.
2. הוכחת מצב סיעודי מובהק – מבחן ה-ADL
המבחן המרכזי לקבלת תגמולי סיעוד הוא מבחן ADL (Activities of Daily Living). מבחן זה בודק את יכולת המבוטח לבצע באופן עצמאי שש פעולות יומיומיות: קימה ושכיבה, התלבשות והתפשטות, רחצה, אכילה ושתייה, שליטה על סוגרים וניידות.
- עורך הדין מכין את התיק הרפואי: במקום להסתמך רק על אישור רופא משפחה, עורך הדין מוודא שיש בתיק מסמכים רפואיים מפורטים (מרופאים מומחים, אחיות, ומטפלים) המעידים באופן ברור על הליקוי התפקודי בכל אחת מפעולות ה-ADL.
- הכנה לבדיקה של חברת הביטוח: חברות הביטוח שולחות לבית המבוטח אחות או מעריך תפקודי מטעמן. עורך הדין מנחה את המשפחה כיצד להתנהל במהלך הבדיקה, ומסייע להבטיח כי המגבלות התפקודיות האמיתיות יוצגו באופן מלא ואובייקטיבי.
3. הוכחת ליקוי קוגניטיבי ("תשישות נפש")
במקרים של דמנציה, אלצהיימר, או ירידה קוגניטיבית חמורה – גם אם המבוטח עדיין מתפקד באופן פיזי סביר – ניתן להכיר בו כסיעודי תחת הגדרת "תשישות נפש". מצב זה דורש הוכחה מורכבת אף יותר, הכוללת:
- חוות דעת פסיכוגריאטרית: איסוף חוות דעת מומחים מנוירולוגים או פסיכוגריאטרים.
- בדיקות קוגניטיביות: צירוף בדיקות עדכניות (כגון MMSE) המעידות על הצורך בהשגחה צמודה 24 שעות ביממה, שנובעת מסיכון המבוטח לעצמו או לאחרים.

המכשולים העיקריים שמציבות חברות הביטוח – וכיצד עורך הדין מתמודד עמם
מניסיונו, חברות הביטוח משתמשות במספר טקטיקות מרכזיות על מנת לדחות או לצמצם את תביעות הסיעוד:
מכשול 1: דחיית התביעה בטענה להיעדר עמידה במבחן ADL
הטקטיקה: המעריך מטעם חברת הביטוח נוטה להקל בחומרת המגבלות של המבוטח, וקובע כי הוא אינו עומד במגבלת "3 או 4 פעולות ADL" הנדרשת בפוליסה.
תגובת עורך הדין:
- השגה מנומקת: הגשת השגה משפטית ומנומקת, המציגה את התיעוד הרפואי שסותר את ממצאי המעריך.
- חוות דעת נגדית: שימוש בחוות דעת של מומחה תפקודי או רפואי פרטי מטעם התביעה, שמציג תמונה מקיפה יותר.
- התמקדות באמת המסתתרת: לעיתים, גם אם המבוטח מסוגל טכנית לבצע פעולה, אם הדבר נעשה בקושי רב או בסיכון גבוה לנפילה, עורך הדין יטען כי לצורך הפוליסה הוא אינו "מסוגל לבצע באופן עצמאי".
מכשול 2: טענות "התיישנות" או "שיהוי"
הטקטיקה: אם התביעה מוגשת באיחור, חברת הביטוח תטען כי חלף המועד להגשת התביעה, או שההשתהות פגעה ביכולת החברה לבדוק את המקרה.
תגובת עורך הדין:
- התיישנות דיני ביטוח: תקופת ההתיישנות בתביעות ביטוח היא 3 שנים (ולא 7 שנים כמקובל), אך חברות רבות מנצלות חוסר ידע זה. עורך הדין יודע כי מניין השנים מתחיל רק מהרגע שבו המבוטח ידע או היה צריך לדעת על מצבו הסיעודי – נקודה שאינה תמיד ברורה.
- תביעות עבר: עורך הדין מגיש תביעה רטרואקטיבית על השנים שחלפו מאז הפך המבוטח סיעודי, תוך הוכחה כי הצורך בטיפול היה קיים כבר אז.
מכשול 3: "מצב קודם" והיעדר גילוי נאות
הטקטיקה: חברת הביטוח טוענת כי מצבו הסיעודי של המבוטח נובע מבעיה רפואית שהייתה קיימת לפני רכישת הפוליסה (מצב קודם), או שהמבוטח לא גילה עליה פרטים מלאים בשלב ההצטרפות (היעדר גילוי נאות).
תגובת עורך הדין:
- הוכחת חלוף הזמן: הוכחה כי חלפו לפחות שנתיים-שלוש (תלוי בפוליסה) ממועד רכישת הפוליסה ועד למצב הסיעודי, מה שמחייב את חברת הביטוח לפצות גם על מצב קודם.
- רשלנות חברת הביטוח: טענה כי חברת הביטוח לא בדקה את המבוטח כראוי בזמן ההצטרפות, ולכן לא יכולה לטעון להסתרה.
- מבחן הקשר הסיבתי: הוכחה כי המצב הסיעודי הנוכחי נגרם עקב אירוע חדש או התדרדרות שאינה קשורה ישירות לליקוי קודם.
תביעות ייצוגיות ושינויי חקיקה – המאבקים הגדולים
עורך דין תביעות סיעוד נמצא בחזית המאבק המשפטי נגד חברות הביטוח, מאבק שהוליד שינויי חקיקה ופסיקה משמעותיים:
1. תביעות נגד ביטוחי סיעוד קולקטיביים (קופות החולים)
בשנים האחרונות נחשף כי חברות הביטוח מכרו פוליסות סיעוד קולקטיביות דרך קופות החולים, אך נהגו להחליף את הפוליסות כל כמה שנים. המעבר מפוליסה ישנה לחדשה גרם לאובדן זכויות של מבוטחים ותיקים. עורכי דין לסיעוד ניהלו תביעות ייצוגיות ופרטניות רבות שהובילו לקביעות משפטיות:
- "שמירת זכויות": כיום, מבוטחים רבים זכאים לשמור על תנאי הכיסוי הטובים יותר מהפוליסות הישנות (במיוחד בחישוב תקופת הפיצוי).
- הרחבת הכיסוי: הרחבת הזכאות לכיסוי סיעודי גם למי שהפך לסיעודי לפני המועד הרשמי הקבוע בפוליסה.
2. הקלה בהוכחת "תשישות נפש"
הפסיקה המודרנית, בלחץ עורכי הדין, מכירה יותר ויותר בכך שתשישות נפש מחייבת פיצוי גם אם המבוטח עדיין מתפקד פיזית. בית המשפט רואה בהיעדר יכולת לשמור על בטיחות עצמית וצורך בהשגחה קבועה כמצב סיעודי לכל דבר ועניין.
שלבי העבודה עם עורך דין תביעות סיעוד
אם החלטתם להיעזר בייצוג משפטי, להלן השלבים המרכזיים שבהם ילווה אתכם עורך דין מומחה לסיעוד:
שלב א': אבחון ואיסוף נתונים (1-2 שבועות)
- פגישת ייעוץ: פגישה עם עורך הדין להצגת המצב הרפואי והתפקודי.
- ניתוח פוליסות: איתור וניתוח כל פוליסות הביטוח של המבוטח.
- איסוף רשומות רפואיות: ארגון מסודר של כל המסמכים הרפואיים הרלוונטיים (סיכומי אשפוז, בדיקות ADL, חוות דעת מומחים).
שלב ב': הגשת התביעה וניהול הבדיקה (2-3 חודשים)
- כתיבת מכתב התביעה: ניסוח משפטי מפורט ומנומק המוגש לחברת הביטוח, תוך ציון כל הליקויים הנדרשים לפי הפוליסה.
- הכנה למעריך: הדרכת המשפחה לפני בדיקת המעריך מטעם חברת הביטוח.
- ליווי הבדיקה: עורך הדין עשוי להנחות את המשפחה לתעד את הבדיקה של מעריך חברת הביטוח, ובמקרים מסוימים להוציא חוות דעת רפואית נגדית.
שלב ג': ניהול המו"מ או התביעה המשפטית
- השגה ומו"מ: במקרה של דחיית התביעה, עורך הדין מגיש השגה משפטית ומנהל משא ומתן מול חברת הביטוח בניסיון להגיע לפשרה הוגנת.
- הגשת תביעה לבית המשפט: אם המו"מ לא צולח, עורך הדין מגיש תביעה לבית המשפט ופועל למינוי מומחה רפואי ניטרלי (מטעם בית המשפט) שיקבע את מצב המבוטח.
- סיום התיק: השגת פסק דין או הסכם פשרה, המבטיח תשלום חודשי קבוע (פיצוי) ותשלום רטרואקטיבי על התקופה שחלפה מיום היווצרות המצב הסיעודי.
סיכום והמלצות – עשו זאת נכון
הפנייה לעורך דין תביעות סיעוד אינה רק עניין של נוחות – זוהי החלטה קריטית המגדירה האם משפחתכם תצליח לשאת בנטל הכלכלי של הטיפול הסיעודי או שתיאלץ לשאת בו לבד.
המספרים ברורים: תביעות המנוהלות על ידי עורכי דין מקצועיים מניבות פיצויים גבוהים משמעותית ובשיעורי הצלחה גבוהים בהרבה לעומת תביעות המוגשות באופן עצמאי. הניסיון המצטבר בתחום, ההיכרות עם הפסיקה, והיכולת לפענח את סעיפי הפוליסה הם כלים שאינם ניתנים להחלפה.
אם בן משפחה הפך סיעודי או שיש חשש לכך, אל תחכו לדחייה:
- בדיקה מיידית: פנו לעורך דין לבדיקה של כל פוליסות הסיעוד הקיימות.
- תיעוד: הקפידו לתעד כל קושי תפקודי, גם אם הוא נראה מינורי.
- ייצוג: אפשרו לעורך הדין המומחה לנהל את התהליך, כך שתוכלו להתפנות לטיפול בבן המשפחה.
הטיפול באדם יקר לכם במצב סיעודי הוא משימה קשה מספיק. ודאו שהזכויות הכספיות ששילמתם עבורן במשך שנים רבות אכן ממומשות במלואן.
עורך דין תביעות סיעוד – הדרך הבטוחה למימוש מלוא הזכויות שלכם
אל תתמודדו לבד מול חברות הביטוח. משרד אגו, בועז-גבאי מלווה אלפי לקוחות בהצלחה במאבק על זכויותיהם הסיעודיות, משלב איסוף המסמכים ועד קבלת הפיצוי בפועל. הניסיון, הידע המשפטי והרגישות האנושית שלנו מבטיחים לכם ליווי מקצועי, אישי ואמין לאורך כל הדרך.
פנו אלינו כבר היום לייעוץ ראשוני ללא התחייבות, וגלו כיצד תוכלו לממש את הזכויות שמגיעות לכם במהירות, ביעילות ובביטחון.
מהו מצב סיעודי וכיצד נקבעת הזכאות?
הגדרת מצב סיעודי והכיסוי הביטוחי
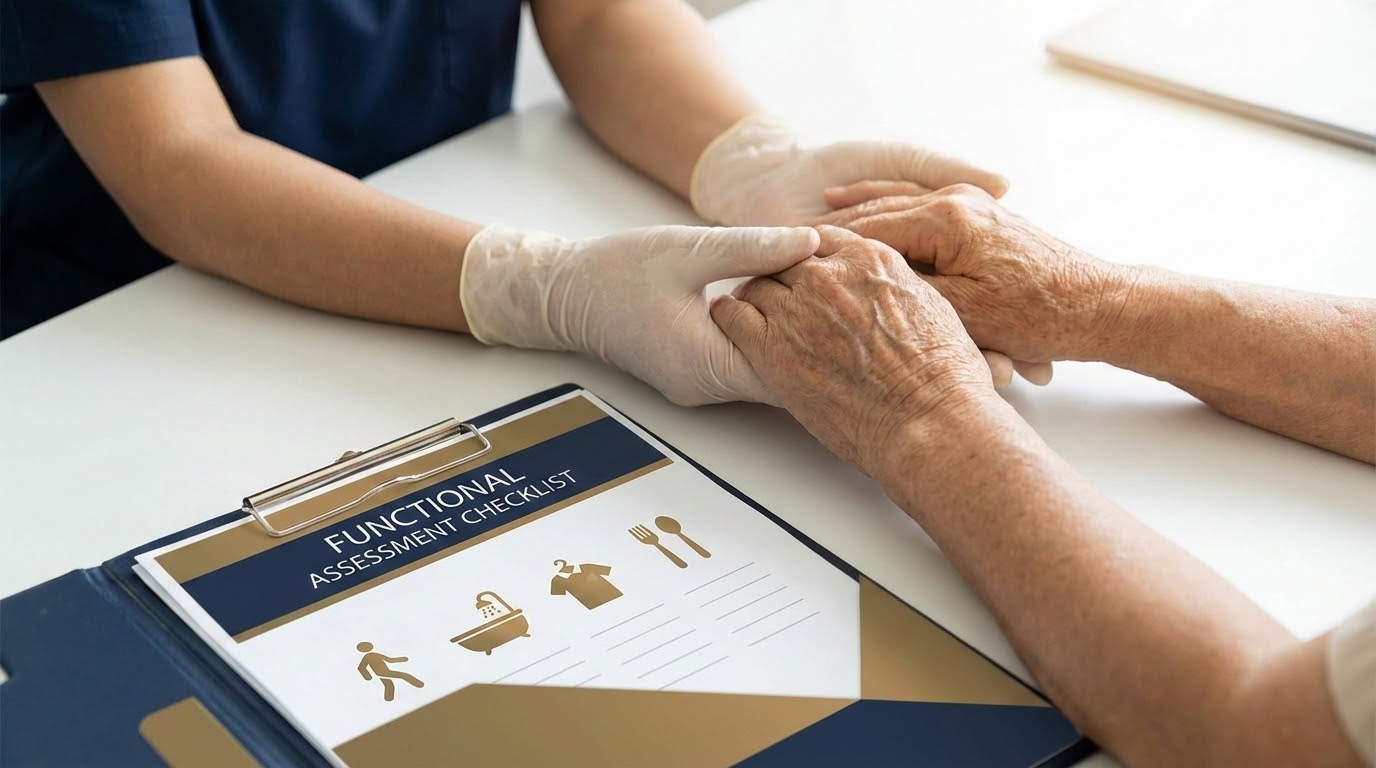
מצב סיעודי מוגדר בפוליסות ביטוח כמצב תפקודי שבו האדם תלוי בעזרת הזולת לביצוע פעולות יומיומיות בסיסיות או זקוק להשגחה. חשוב להבין שמדובר בהגדרה תפקודית ולא רפואית: אדם יכול לסבול ממחלה קשה ועדיין לא להיחשב סיעודי אם הוא מתפקד באופן עצמאי, ולהיפך.
מבחן ה-ADL (Activities of Daily Living) הוא הכלי המרכזי לקביעת זכאות. המבחן בוחן את היכולת לבצע שש פעולות יסודיות: ניידות (לקום, לשבת, ללכת), רחצה, הלבשה, אכילה ושתייה, שליטה על סוגרים (הפרשות) והיגיינה אישית. בנוסף, נבחן הצורך בהשגחה – האם האדם זקוק למי שישגיח עליו למניעת סכנה לעצמו או לסביבתו. המוסד לביטוח לאומי מפרט קריטריונים אלו באתרו הרשמי.
מדוע תביעת ביטוח סיעודי נדחית? הסיבות הנפוצות
חברות הביטוח דוחות תביעות סיעוד מסיבות רבות, ולעיתים קרובות הדחייה אינה מוצדקת. הסיבה הנפוצה ביותר היא טענה לאי-עמידה במבחן ה-ADL: חברת הביטוח טוענת שהמבוטח מסוגל לבצע את הפעולות באופן עצמאי, גם אם בפועל הדבר רחוק מהמציאות.
דחיית תביעה סיעודית נובעת לעיתים מאי-סדרים בתיעוד הרפואי או מחוסר מידע. מסמכים חסרים, ניסוחים לא מדויקים ברשומות הרפואיות או פער בין התיעוד לבין המצב בפועל – כל אלו עלולים להוביל לדחייה. כפי שפורסם ב-וואלה כסף, טעויות בהתנהלות מול חברת הביטוח, כולל אי-דיוקים במכתב הדחייה הראשון, עלולות להשפיע על כל המשך ההליך.
מכתב הדחייה הראשוני הוא קריטי. כפי שפורסם ב-Ynet, מכתב זה מגדיר את גבולות המחלוקת ומשמש נקודת פתיחה להתמודדות. חברת הביטוח מוגבלת לטענות שהעלתה במכתב הדחייה, ולכן הבנה נכונה שלו היא הבסיס לכל צעד המשכי.
איך נראית בדיקת התפקוד בבית – ומה חשוב לדעת לפניה?
בדיקת התפקוד היא נקודת הכרעה בתביעת ביטוח סיעודי. בבדיקה זו, מעריך מוסמך (לרוב אחות, עובדת סוציאלית או מטפל מקצועי) מגיע לבית המבוטח ובוחן את יכולתו לבצע את פעולות היום-יום. התוצאות משפיעות ישירות על ההכרה בזכאות ועל רמת הגמלה.
טעות נפוצה היא הרצון "להראות טוב" בזמן הבדיקה. משפחות רבות, מתוך כבוד או מבוכה, מסייעות למבוטח להיראות מתפקד יותר מהמציאות. התוצאה עלולה להיות הרסנית: דחיית התביעה או קביעת רמת זכאות נמוכה מדי. חשוב שהבדיקה תשקף את המצב האמיתי – את הקשיים, את הסיוע הנדרש ואת המגבלות בפועל.
אילו מסמכים נדרשים להגשת תביעת ביטוח סיעודי?
הכנת תיק תביעה מסודר היא מהלך קריטי שמשפיע על סיכויי ההצלחה. המסמכים הנדרשים משתנים בין פוליסות, אך ישנם מסמכים בסיסיים שכמעט תמיד נדרשים. התיעוד צריך ליצור תמונה ברורה ועקבית של המצב התפקודי לאורך זמן.
מסמכים רפואיים מהותיים כוללים סיכומי אשפוז, מכתבים מרופאים מטפלים, דוחות מרפאות שיקום וטיפולי פיזיותרפיה או ריפוי בעיסוק. חשוב לוודא שהמסמכים מתארים את המגבלות התפקודיות ולא רק את האבחנות הרפואיות. מסמכים נוספים שיכולים לחזק את התביעה הם תיעוד של נפילות, דוחות מגורמי טיפול בבית ועדויות על הסיוע הניתן בפועל.
משרד אגו, בועז-גבאי מסייע ללקוחותיו באיסוף ובארגון המסמכים באופן שמדגיש את הנקודות החשובות לתביעה. היכולת לזהות מה חסר ומה צריך להשלים היא חלק מהערך המוסף של ייצוג משפטי מקצועי.
מה הקשר בין גמלת סיעוד מביטוח לאומי לבין ביטוח סיעודי פרטי?
חשוב להבחין בין שני מסלולים נפרדים. גמלת סיעוד מהמוסד לביטוח לאומי היא זכות המוקנית לכל תושב ישראל העומד בקריטריונים, ללא קשר לביטוח פרטי. ביטוח סיעודי פרטי הוא תוספת שנרכשת בתשלום ומעניקה כיסוי נוסף מעבר לגמלת הביטוח הלאומי.
ניתן וכדאי לתבוע משני המקורות במקביל. גמלת הסיעוד מביטוח לאומי ניתנת בעין (שעות טיפול, מרכזי יום) ולא בכסף, בעוד ביטוח פרטי בדרך כלל משלם סכום כספי קבוע. הזכאות באחד לא שוללת זכאות באחר, ובמקרים רבים התנאים והקריטריונים דומים אך לא זהים.